Woonverzekering bij extreem weer: wat is gedekt?
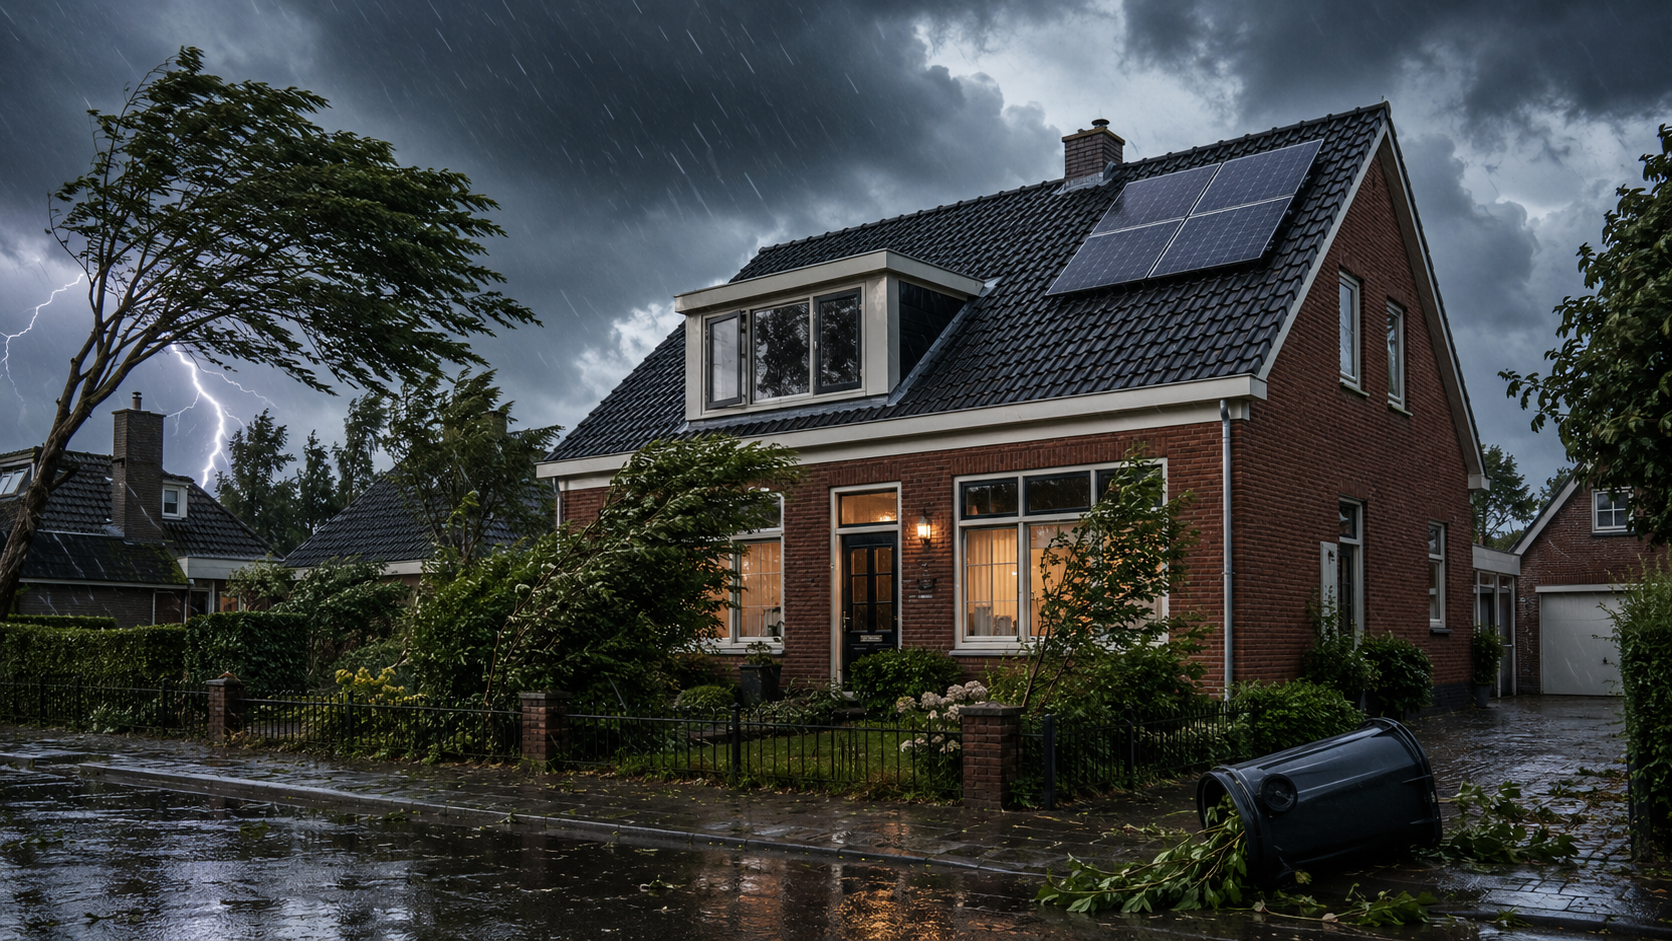
Een woonverzekering bij extreem weer is voor particuliere huiseigenaren en huurders actueler dan ooit. Hevige regen, storm, hagel en langdurige droogte zorgen vaker voor vragen over dekking, eigen risico en preventie. Wie alleen naar de maandpremie kijkt, mist daardoor een belangrijk punt: de voorwaarden bepalen of schade aan je woning, spullen of zonnepanelen echt goed is verzekerd.
Waarom een woonverzekering bij extreem weer nu telt
Extreem weer is geen ver-van-je-bedthema meer. Het KNMI gebruikt in de KNMI’23-klimaatscenario’s nieuwe inzichten over onder meer droogte en neerslagextremen. Ook het Verbond van Verzekeraars wijst op een stijgende trend in schade door extreem weer en noemt voor 2024 ongeveer 100 miljoen euro verzekerde schade door neerslag in Nederland. Dat betekent niet dat elke schade automatisch wordt vergoed. Het betekent wel dat het verstandig is om je woonverzekering opnieuw te bekijken.
Opstal, inboedel en aansprakelijkheid: ken het verschil
De term woonverzekering wordt vaak gebruikt voor een pakket van meerdere verzekeringen. De opstalverzekering dekt schade aan de woning zelf, zoals muren, dak, vaste vloeren, leidingen en vaste installaties. De inboedelverzekering gaat over losse spullen in huis, zoals meubels, kleding, elektronica en gordijnen. Een aansprakelijkheidsverzekering voor particulieren is weer iets anders: die kan relevant zijn als jouw spullen schade veroorzaken bij iemand anders, bijvoorbeeld wanneer een losgeraakt object wegwaait.
Voor woningeigenaren is vooral de opstalverzekering belangrijk. Bij een hypotheek eist de geldverstrekker meestal dat je die afsluit. Huurders hebben vaak geen eigen opstalverzekering nodig, maar wel een goede inboedelverzekering. Heb je als huurder zelf verbeteringen aangebracht, zoals een dure vloer, keukenonderdelen of zonnepanelen, controleer dan of huurdersbelang is meeverzekerd.
Waterschade door hevige regen
Waterschade is een van de lastigste onderdelen van de woonverzekering. Volgens de Consumentenbond vergoeden woonverzekeringen doorgaans schade door directe neerslag, zoals regen, hagel, sneeuw en smeltwater. Denk aan regenwater dat via stormschade aan het dak binnenkomt. Toch zijn er belangrijke uitzonderingen. Schade door openstaande ramen, slecht onderhoud of water tijdens een verbouwing kan buiten de dekking vallen.
Indirecte neerslag is ingewikkelder. Dan stroomt regenwater via de grond de woning binnen, bijvoorbeeld na een piekbui waarbij de straat of tuin het water niet meer aankan. Sommige verzekeringen vergoeden dit alleen bij een extra uitgebreide of allriskdekking en vaak alleen bij hevige plaatselijke neerslag. Lees daarom niet alleen de samenvatting van de polis, maar ook de voorwaarden over neerslag, riolering, grondwater en overstroming.
Storm- en hagelschade: let op het eigen risico
Bij stormschade hanteren verzekeraars meestal een duidelijke grens. De Consumentenbond vermeldt dat opstalverzekeraars stormschade dekken vanaf windkracht 7 of hoger. Het eigen risico is bij stormschade vaak hoger dan bij gewone schade. Dat kan het verschil maken tussen een kleine vergoeding en zelf betalen, zeker bij beperkte schade aan schutting, dakgoot of dakpannen.
Hagel kan schade veroorzaken aan dakramen, lichtkoepels, serres, tuinmeubilair en zonnepanelen. Of alles is verzekerd, hangt af van de polis en van de vraag of het onderdeel bij opstal of inboedel hoort. Losse spullen in de tuin zijn niet altijd volledig meeverzekerd. Zet waardevolle spullen bij aangekondigd noodweer daarom binnen of onder een stevige overkapping.
Zonnepanelen, warmtepomp en laadpaal doorgeven
Steeds meer woningen hebben zonnepanelen, een warmtepomp of een laadpunt. Zulke verduurzaming verhoogt de waarde van de woning en kan invloed hebben op de verzekerde som. De Consumentenbond geeft aan dat vast gemonteerde zonnepanelen vaak onder de opstalverzekering vallen, maar adviseert ze altijd te melden bij de verzekeraar. Los geplaatste panelen of panelen bij een huurwoning of appartement kunnen anders verzekerd zijn.
Geef ook andere verbouwingen door. Denk aan een nieuwe aanbouw, dakkapel, keuken, badkamer of isolatiemaatregelen. Bij een te lage herbouwwaarde loop je het risico dat je bij grote schade niet genoeg uitgekeerd krijgt. Onderverzekering is vooral vervelend na brand, storm of ernstige waterschade, omdat herstelkosten dan snel oplopen.
Overstroming is niet hetzelfde als wateroverlast
Veel mensen gebruiken “overstroming” en “wateroverlast” door elkaar, maar verzekeraars doen dat meestal niet. Wateroverlast door hevige regen in de straat kan anders worden beoordeeld dan een overstroming door een rivier, kanaal of dijk. Het Rijk kan bij een ramp onder voorwaarden een tegemoetkoming bieden via de Wet tegemoetkoming schade bij rampen, maar dat is geen garantie op volledige vergoeding. Bovendien geldt de Wts alleen bij rampen en alleen voor schade die niet redelijkerwijs verzekerbaar is.
Controleer daarom expliciet wat jouw polis zegt over primaire en secundaire waterkeringen, neerslag, rioolwater, grondwater en noodmaatregelen. De verschillen tussen verzekeraars zijn groot genoeg om mee te wegen in je vergelijking.
Zo beperk je schade én discussie achteraf
Preventie blijft belangrijk. Verzekeraars mogen verwachten dat je redelijke maatregelen neemt om schade te voorkomen of te beperken. Dat betekent niet dat je gevaarlijke situaties moet opzoeken, maar wel dat je normale voorzorg neemt.
- Maak dakgoten, regenpijpen en afvoerputten regelmatig schoon.
- Controleer dakpannen, kitranden en loodslabben vóór het stormseizoen.
- Zet tuinmeubels, trampolines en losse plantenbakken vast bij stormwaarschuwing.
- Bewaar aankoopbonnen en foto’s van waardevolle spullen digitaal.
- Meld schade snel bij je verzekeraar en overleg voordat je definitief herstelt.
Maak bij schade direct foto’s, voorkom verdere schade als dat veilig kan en bewaar facturen van noodreparaties. Bij grote schade is het verstandig om de verzekeraar eerst toestemming te vragen voor herstel, behalve bij noodzakelijke noodmaatregelen zoals het waterdicht laten maken van een dak.
Waar let je op bij vergelijken?
Vergelijk een woonverzekering bij extreem weer niet alleen op premie. Let vooral op de dekking voor directe en indirecte neerslag, storm, hagel, overstroming, glas, zonnepanelen, huurdersbelang, opruimingskosten en tijdelijk verblijf. Kijk ook naar het eigen risico per schadeoorzaak en naar de maximale vergoeding voor onderdelen in tuin, schuur of garage.
Een goedkope polis kan prima passen bij een appartement op de derde verdieping, maar te beperkt zijn voor een hoekwoning met plat dak, kelder, zonnepanelen en veel losse spullen in de tuin. Andersom hoeft de duurste polis niet automatisch de beste keuze te zijn. De beste verzekering sluit aan op jouw woning, risico’s en financiële buffer.
Afsluiting: maak je polis klimaatbestendig
Extreem weer vraagt om een frisse blik op je particuliere schadeverzekeringen. Met een goede woonverzekering, actuele woninggegevens en slimme preventie verklein je de kans op financiële verrassingen. Wil je zeker weten dat je dekking past bij jouw woning? Vergelijk dan niet alleen de premie, maar vooral de voorwaarden. Zo maak je een keuze die ook bij de volgende piekbui, storm of hagelbui standhoudt.